Последовательность случайных векторов \(\{\xi_n\}_{n\geq1}\) называется сходящейся по вероятности к случайному вектору \(\xi\), если для любого \(\varepsilon>0\)
\[
\mathbb P
\left(
\|\xi_n-\xi\|\geq\varepsilon
\right)
\longrightarrow0,
\qquad n\to\infty.
\]
Обозначение:
\[
\xi_n\xrightarrow{\mathbb P}\xi.
\]
NoteСходимость в \(L^p\)
Пусть \(p\geq 1\). Последовательность случайных векторов \(\{\xi_n\}_{n\geq1}\) называется сходящейся в \(L^p\) к случайному вектору \(\xi\), если
\[
\mathbb E
\|\xi_n-\xi\|^p
\longrightarrow0,
\qquad n\to\infty.
\]
Обозначение:
\[
\xi_n\xrightarrow{L^p}\xi.
\]
NoteСходимость по распределению
Последовательность случайных векторов \(\{\xi_n\}_{n\geq1}\) называется сходящейся по распределению к случайному вектору \(\xi\), если для любой ограниченной непрерывной функции \(f:\mathbb R^m\to\mathbb R\), выполнено
\[
\mathbb E f(\xi_n)
\longrightarrow
\mathbb E f(\xi).
\]
Обозначение:
\[
\xi_n\xrightarrow{d}\xi.
\]
Сходимость по распределению является свойством распределений случайных векторов. В отличие от сходимости почти наверное, по вероятности или в \(L^p\), случайные векторы \(\xi_n\) и \(\xi\) не обязаны быть определены на одном и том же вероятностном пространстве.
WarningТеорема Александрова для случайных векторов
Сходимость по распределению \(\xi_n \xrightarrow{d} \xi\) имеет место тогда и только тогда, когда
\[
F_{\xi_n}(x) \longrightarrow F_\xi(x)
\]
для любой точки \(x \in \mathbb{R}^m\), в которой функция распределения \(F_\xi\) непрерывна.
TipАсимптотические обозначения \(o_{\mathbb P}\) и \(O_{\mathbb P}\)
В асимптотической статистике удобно использовать вероятностные аналоги классических обозначений \(o(\cdot)\) и \(O(\cdot)\).
Говорят, что \(X_n=o_{\mathbb P}(1)\), если
\[
X_n\xrightarrow{\mathbb P}0.
\]
Более общо, \(X_n=o_{\mathbb P}(a_n)\), если
\[
\frac{X_n}{a_n}\xrightarrow{\mathbb P}0.
\]
Последовательность случайных величин \(\{X_n\}\) называется ограниченной по вероятности, и пишут \(X_n=O_{\mathbb P}(1)\), если для любого \(\varepsilon>0\) существует \(M>0\) такое, что
Однако обратная импликация в общем случае неверна.
Причина состоит в том, что покоординатная сходимость определяет только предельные маргинальные распределения компонент. Она не содержит полной информации о зависимости между компонентами и, следовательно, не определяет совместное предельное распределение.
WarningТеорема: Критерий Крамера–Уолда
Пусть \(\xi_n,\xi\) — случайные векторы в \(\mathbb R^m\). Тогда
\[
\xi_n\xrightarrow{d}\xi
\]
тогда и только тогда, когда для любого \(t\in\mathbb R^m\)
\[
t^\top\xi_n
\xrightarrow{d}
t^\top\xi.
\]
Критерий Крамера–Уолда показывает, что многомерная слабая сходимость полностью определяется поведением всех одномерных линейных проекций
\[
t^\top\xi_n.
\]
Этот результат является одним из основных инструментов доказательства многомерной центральной предельной теоремы.
Warningтеорема о наследовании сходимости
Пусть
\[
h:\mathbb R^m\to\mathbb R^s
\]
непрерывна почти всюду относительно распределения \(\xi\).
После этого используется эквивалентность покоординатной и векторной сходимости почти наверное.
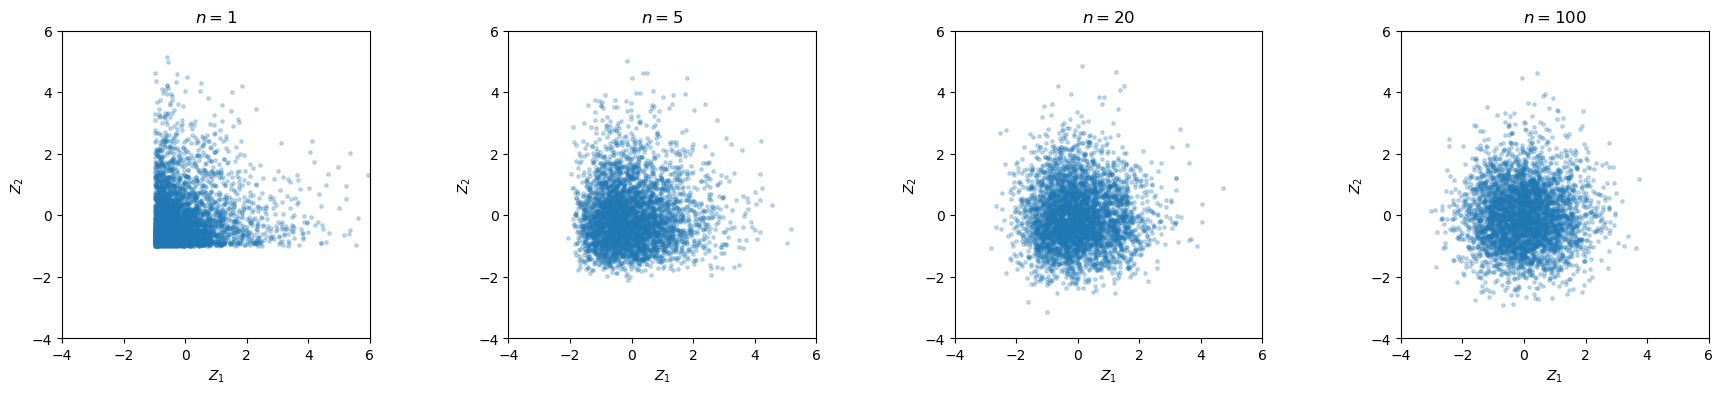
WarningМногомерная ЦПТ
Пусть \(X_1,X_2,\ldots\) — независимые одинаково распределенные случайные векторы в \(\mathbb R^m\) такие, что \(\mathbb EX_1=\mu\) и \(\operatorname{Cov}(X_1)=\Sigma\), где все вторые моменты конечны. Тогда