Процесс \((W_t)_{t\ge0}\) называется винеровским, если:
\(W_0=0\) почти наверное;
приращения на непересекающихся временных интервалах независимы;
для \(0\le s<t\) выполняется \(W_t-W_s\sim\mathcal N(0,t-s)\).
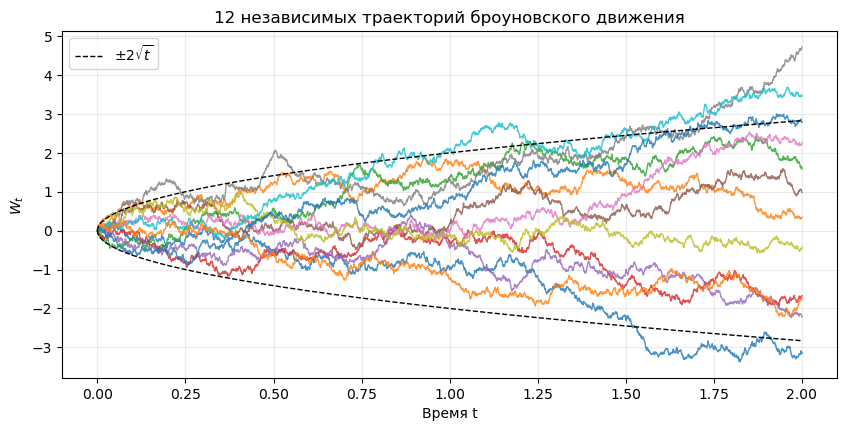
Отсюда \(W_t\sim\mathcal N(0,t)\), \(\mathbb E W_t=0\), \(\operatorname{Var}(W_t)=t\). Приращения стационарны: их распределение зависит только от длины интервала.
1.1 Существование: согласованность приращений
Характеристическая функция нормального приращения: \[\varphi_{s,t}(u)=\exp\left(-\frac{u^2(t-s)}2\right).\] Для \(s<r<t\): \[\varphi_{s,t}(u)=\varphi_{s,r}(u)\varphi_{r,t}(u).\] Это согласованность с суммой независимых приращений. Вместе с теоремой существования процессов с независимыми приращениями она обеспечивает существование процесса с заданными конечномерными распределениями. Позже теорема Колмогорова даст непрерывную модификацию.
1.2 Конструкция на сетке
Для \(t_k=k\Delta t\) берём независимые \(Z_k\sim\mathcal N(0,1)\) и полагаем \[W_{t_0}=0,\qquad W_{t_k}=\sum_{j=1}^k\sqrt{\Delta t}\,Z_j.\] Линейная интерполяция служит численной аппроксимацией, не точной траекторией между узлами.
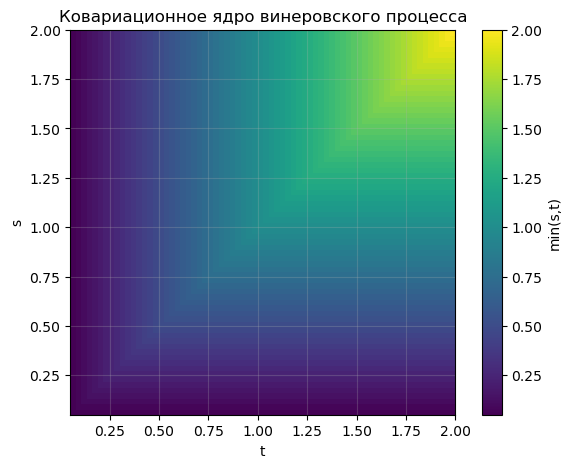
Процесс \(W\) является винеровским в смысле определения выше тогда и только тогда, когда он гауссовский и \[\mathbb EW_t=0,\qquad \operatorname{Cov}(W_s,W_t)=\min(s,t).\]
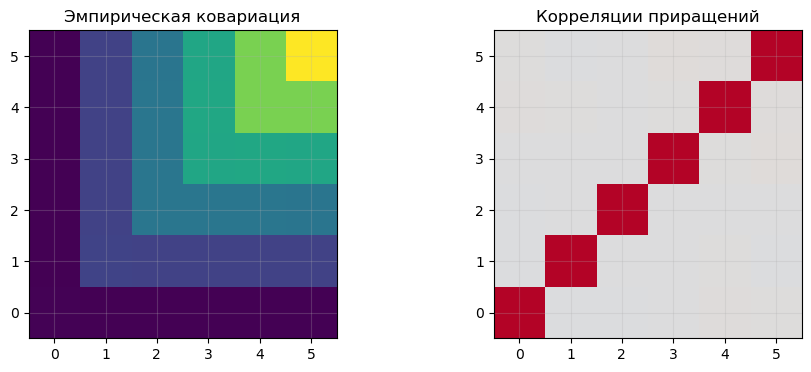
Доказательство \(\Rightarrow\). Для \(s\le t\) имеем \(W_t=W_s+(W_t-W_s)\). Независимость приращений даёт \[\operatorname{Cov}(W_s,W_t)=\operatorname{Var}(W_s)=s.\] При \(0\le t_1<\dots<t_n\) вектор приращений \[\eta=(W_{t_1},W_{t_2}-W_{t_1},\ldots,W_{t_n}-W_{t_{n-1}})\] имеет независимые нормальные координаты, следовательно гауссовский. Вектор значений \((W_{t_1},\dots,W_{t_n})\) — его линейное преобразование и тоже гауссовский.
Доказательство \(\Leftarrow\). Сначала ядро \(K(s,t)=\min(s,t)\) неотрицательно определено, поскольку \[\min(s,t)=\int_0^\infty\mathbf1_{[0,s]}(u)\mathbf1_{[0,t]}(u)\,du\] и для любых \(a_i\in\mathbb R\), \(t_i\ge0\): \[\sum_{i,j}a_ia_jK(t_i,t_j)=\int_0^\infty\left(\sum_i a_i\mathbf1_{[0,t_i]}(u)\right)^2du\ge0.\] По теореме существования гауссовского процесса такой процесс существует. У него \(\operatorname{Var}(W_0)=0\), поэтому \(W_0=0\) п.н. Разность \(W_t-W_s\) нормальна, центрирована и имеет дисперсию \[t+s-2\min(s,t)=t-s\quad(s\le t).\] Приращения на непересекающихся интервалах некоррелированы (раскрыть четыре ковариации); поскольку их совместный вектор гауссовский, они независимы. \(\square\)
WarningПочему важно слово «гауссовский»?
Некоррелированность не влечёт независимости для произвольных случайных величин. Именно совместная гауссовость позволяет заключить независимость из нулевой ковариации.
2.1 Матрица ковариаций и её геометрия
Для \(0<t_1<\cdots<t_n\): \[\Sigma_{ij}=\min(t_i,t_j),\qquad \Sigma=L\operatorname{diag}(\Delta t_1,\ldots,\Delta t_n)L^\top,\] где \(L\) — нижнетреугольная матрица из единиц, \(\Delta t_i=t_i-t_{i-1}\) и \(t_0=0\). Это также даёт простой алгоритм точной симуляции конечномерного распределения.
Определение 1.2. Процесс \(Y\) называется модификацией\(X\), если для каждого фиксированного \(t\): \[\mathbb P(X_t=Y_t)=1.\] Важно: событие вероятности 1 может зависеть от \(t\). Это слабее неразличимости: \(\mathbb P(\forall t\ X_t=Y_t)=1\).
TipТеорема 1.2 (Колмогорова о непрерывной модификации)
Если для \(t,s\in[a,b]\) существуют \(C,\alpha,\varepsilon>0\) такие, что \[\mathbb E|X_t-X_s|^\alpha\le C|t-s|^{1+\varepsilon},\] то существует модификация с непрерывными траекториями. Более того, можно выбрать траектории локально гёльдеровыми любого порядка \(\gamma<\varepsilon/\alpha\).
Следствие 1.1. Винеровский процесс имеет непрерывную модификацию.
Доказательство. Для \(Z\sim\mathcal N(0,1)\): \(\mathbb EZ^4=3\), поэтому \[\mathbb E|W_t-W_s|^4=3|t-s|^2.\] Подходит \(\alpha=4\), \(\varepsilon=1\), \(C=3\). На каждом \([n,n+1]\) выбираем непрерывную модификацию. В соседних концах они совпадают п.н.; пересечение счётного числа этих событий имеет вероятность 1. Склеиваем траектории, а на исключительном нулевом событии задаём нулевую траекторию. Получаем непрерывную модификацию на \([0,\infty)\).
NoteУсиление: гёльдерова регулярность
Для любого \(p>2\): \[\mathbb E|W_t-W_s|^p=\mathbb E|Z|^p\,|t-s|^{p/2}.\] Колмогоров даёт показатель \(\gamma<\frac12-\frac1p\). Устремляя \(p\to\infty\) по счётной последовательности, получаем: траектории локально гёльдеровы любого порядка \(\gamma<1/2\). При \(\gamma\ge1/2\) такого свойства почти наверное нет.
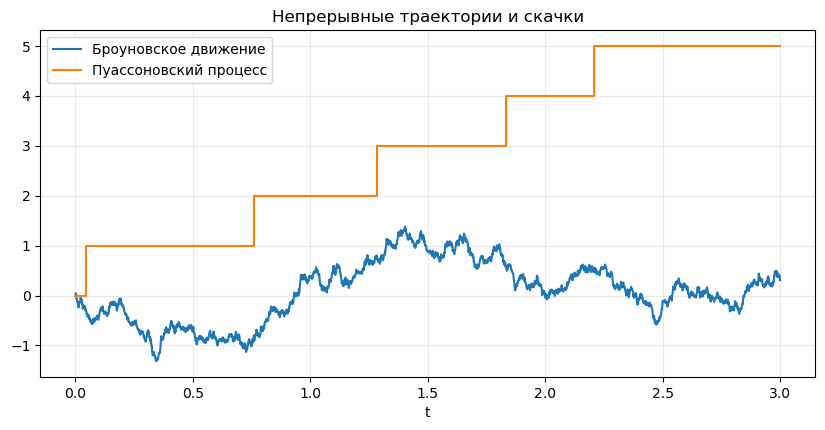
Почему нужно \(\varepsilon>0\)? Для пуассоновского процесса интенсивности \(\lambda\): \[\mathbb E|N_t-N_s|=\lambda|t-s|,\] но на любом интервале положительной длины скачок случается с положительной вероятностью. Непрерывной модификации у него нет: непрерывная модификация и исходный процесс совпали бы п.н. во всех рациональных временах, что несовместимо со скачками.
Дополнение для центрированного гауссовского процесса. Достаточно оценки \(\mathbb E|X_t-X_s|^\alpha\le C|t-s|^\delta\) для любых \(\alpha,\delta>0\): гауссовость позволяет перейти к сколь угодно высоким моментам и применить теорему Колмогорова.
Show Python code
# Сравнение непрерывной аппроксимации и скачкообразного процессаT=3;t,W=brownian_paths(T,3000,1,seed=17)rg=np.random.default_rng(17); jumps=rg.poisson(2*T);jump_times=np.sort(rg.uniform(0,T,jumps))fig,ax=plt.subplots()ax.plot(t,W[0],label='Броуновское движение')ax.step(np.r_[0,jump_times,T],np.r_[0,np.arange(1,jumps+1),jumps],where='post',label='Пуассоновский процесс')ax.set(xlabel='t',title='Непрерывные траектории и скачки');ax.legend();plt.show()
4 4. Недифференцируемость траекторий
ImportantТеорема 1.3 (Пэли—Зигмунд—Винер)
Почти наверное траектория стандартного броуновского движения нигде не дифференцируема на \([0,\infty)\) (в нуле — справа).
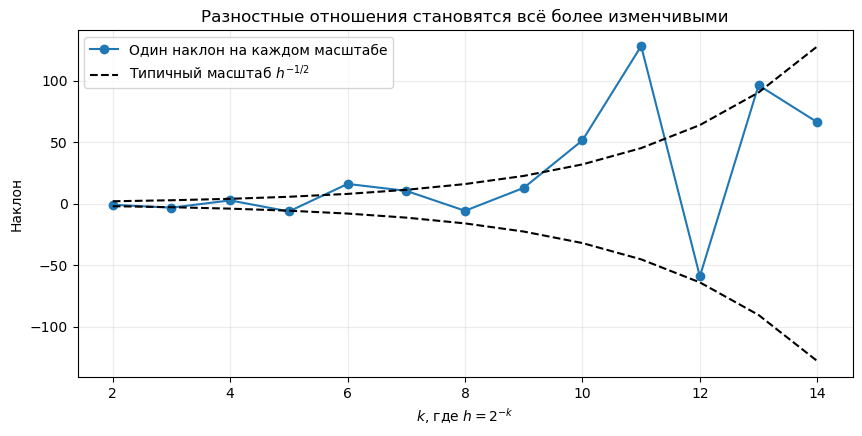
Интуиция: на масштабе \(h\) типичное приращение имеет порядок \(\sqrt h\), поэтому отношение \[\frac{W_{t+h}-W_t}{h}\ \overset{d}=\ \frac{Z}{\sqrt h}\] не стабилизируется при \(h\downarrow0\). Это объясняет отсутствие производной в фиксированной точке; утверждение «нигде» существенно сильнее и требует отдельного доказательства.
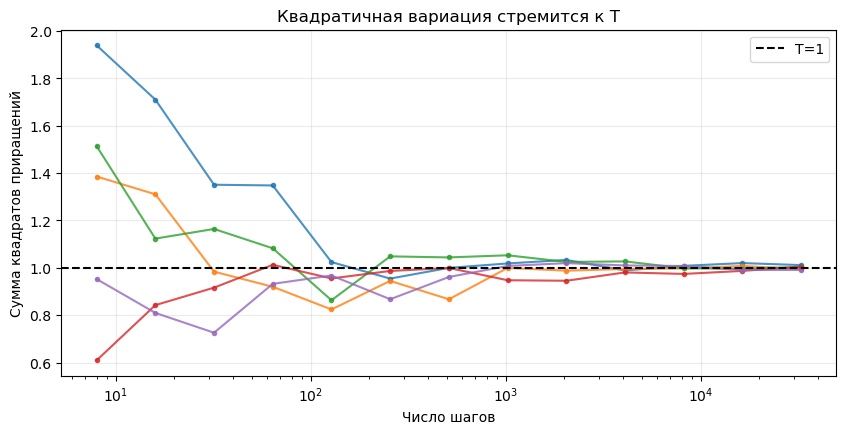
Дополнительный факт: квадратичная вариация. Для равномерного разбиения \([0,T]\): \[Q_n=\sum_{k=1}^n(W_{kT/n}-W_{(k-1)T/n})^2\xrightarrow{L^2}T.\] Действительно, \(\mathbb EQ_n=T\) и \(\operatorname{Var}(Q_n)=2T^2/n\). При вложенных двоичных разбиениях сходимость также почти наверное. Это ключевой мотив исчисления Ито.
Show Python code
# Наклоны секущих при измельчении масштабаrg=np.random.default_rng(18)levels=np.arange(2,15)slopes=[]for k in levels: h=2.**(-k) slopes.append(rg.normal(scale=np.sqrt(h))/h) # распределение наклона в фиксированной точкеfig,ax=plt.subplots()ax.plot(levels,slopes,'o-',label='Один наклон на каждом масштабе')ax.plot(levels,2**(levels/2),'k--',label=r'Типичный масштаб $h^{-1/2}$')ax.plot(levels,-2**(levels/2),'k--')ax.set(xlabel=r'$k$, где $h=2^{-k}$',ylabel='Наклон',title='Разностные отношения становятся всё более изменчивыми')ax.legend();plt.show()
Show Python code
# Квадратичная вариация на вложенных сеткахT=1;N=2**15_,paths=brownian_paths(T,N,paths=5,seed=31)ns=2**np.arange(3,16)q=[]for n0 in ns: d=np.diff(paths[:,::N//n0],axis=1) q.append(np.sum(d*d,axis=1))q=np.asarray(q)fig,ax=plt.subplots()for i inrange(q.shape[1]):ax.plot(ns,q[:,i],marker='.',alpha=.8)ax.axhline(T,color='k',ls='--',label='T=1')ax.set(xscale='log',xlabel='Число шагов',ylabel='Сумма квадратов приращений',title='Квадратичная вариация стремится к T')ax.legend();plt.show()
5 5. Закон повторного логарифма (ЗПЛ)
TipТеорема 1.4 (глобальный ЗПЛ)
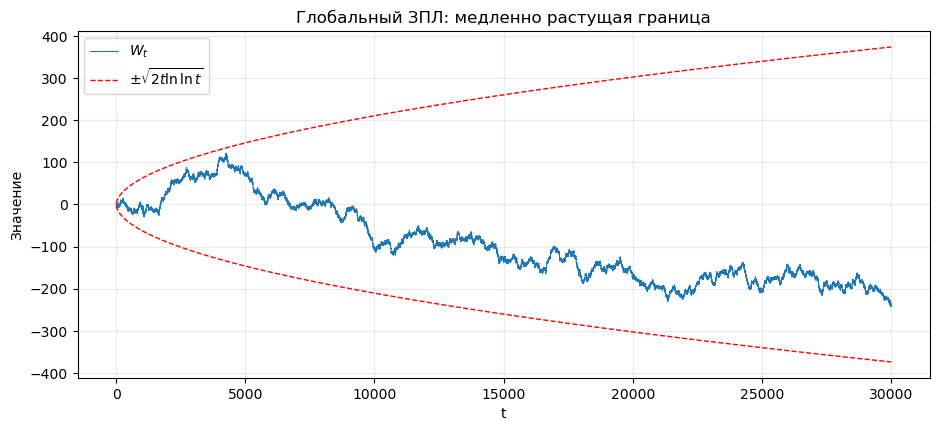
Для непрерывной версии винеровского процесса почти наверное \[\limsup_{t\to\infty}\frac{W_t}{\sqrt{2t\ln\ln t}}=1,\qquad
\liminf_{t\to\infty}\frac{W_t}{\sqrt{2t\ln\ln t}}=-1.\] Знаменатель определён при \(t>e\).
Доказательство второй формулы. Процесс \(-W\) тоже винеровский; применим первую формулу к \(-W\).
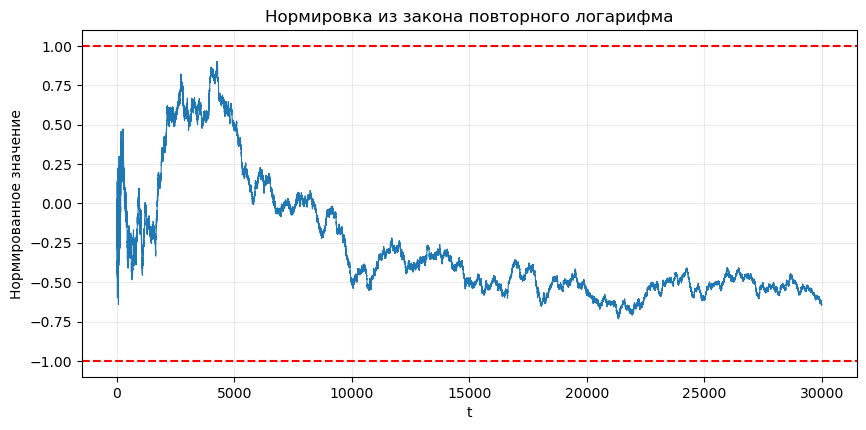
Геометрический смысл. Для любого \(\varepsilon>0\) почти наверное существует случайное \(T_\varepsilon\), после которого \[|W_t|\le(1+\varepsilon)\sqrt{2t\ln\ln t}.\] Но при этом траектория бесконечно часто достигает уровней выше \((1-\varepsilon)\sqrt{2t\ln\ln t}\) и ниже \(-(1-\varepsilon)\sqrt{2t\ln\ln t}\).
WarningВажное ограничение симуляций
\(\ln\ln t\) растёт чрезвычайно медленно. На конечном графике нельзя «проверить» предельный ЗПЛ: видимая траектория может долго не достигать нормированного уровня 1.
Show Python code
# Глобальный ЗПЛ на длинном временном горизонте (одна реализация)T=30000;steps=100000t,W=brownian_paths(T,steps,paths=1,seed=51)mask=t>np.e**2b=np.sqrt(2*t[mask]*np.log(np.log(t[mask])))fig,ax=plt.subplots(figsize=(11,4.5))ax.plot(t[mask],W[0,mask],lw=.75,label=r'$W_t$')ax.plot(t[mask],b,'r--',lw=1,label=r'$\pm\sqrt{2t\ln\ln t}$')ax.plot(t[mask],-b,'r--',lw=1)ax.set(xlabel='t',ylabel='Значение',title='Глобальный ЗПЛ: медленно растущая граница');ax.legend();plt.show()fig,ax=plt.subplots()ax.plot(t[mask],W[0,mask]/b,lw=.8)ax.axhline(1,color='r',ls='--');ax.axhline(-1,color='r',ls='--')ax.set(xlabel='t',ylabel='Нормированное значение',title='Нормировка из закона повторного логарифма');plt.show()
6 6. Локальный ЗПЛ и обращение времени
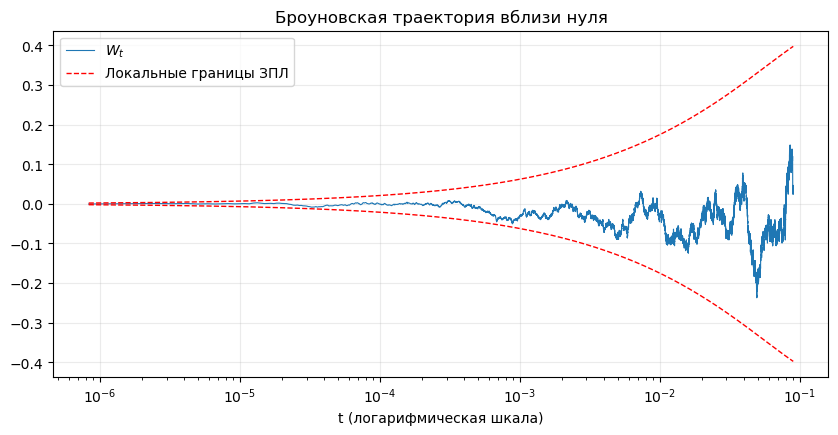
TipСледствие 1.3 (локальный ЗПЛ)
Почти наверное \[\limsup_{t\downarrow0}\frac{W_t}{\sqrt{2t\ln\ln(1/t)}}=1,\qquad
\liminf_{t\downarrow0}\frac{W_t}{\sqrt{2t\ln\ln(1/t)}}=-1.\] Здесь берём достаточно малые \(t\), например \(0<t<e^{-1}\).
Доказательство через обращение времени. Определим \[B_0=0,\qquad B_t=tW_{1/t},\quad t>0.\] Это центрированный гауссовский процесс и для \(s,t>0\)\[\operatorname{Cov}(B_s,B_t)=st\min(1/s,1/t)=\min(s,t).\] Также \(\operatorname{Cov}(B_0,B_t)=0\). По теореме 1.1 \(B\) — винеровский процесс по конечномерным распределениям; выбираем непрерывную версию. Полагая \(u=1/t\) и используя глобальный ЗПЛ для \(B\), получаем \[\frac{W_t}{\sqrt{2t\ln\ln(1/t)}}=\frac{B_{1/t}}{\sqrt{2(1/t)\ln\ln(1/t)}}.\] При \(t\downarrow0\) правая часть имеет limsup 1 и liminf \(-1\). \(\square\)
Следствие (дополнение). В нуле производная не существует даже справа: \(|W_t|/t\) испытывает сколь угодно большие осцилляции. По стационарности приращений это также верно в каждой фиксированной точке; теорема 1.3 утверждает одновременно для всех точек.
Show Python code
# Локальный ЗПЛ: масштабирование у нуля; корректная совместная симуляция# Сначала симулируем W на мелкой равномерной сетке, затем рассматриваем t>0.T=.1;steps=120000t,W=brownian_paths(T,steps,paths=1,seed=19)mask=(t>0)&(t<.09)u=t[mask];b=np.sqrt(2*u*np.log(np.log(1/u)))fig,ax=plt.subplots(figsize=(10,4.5))ax.plot(u,W[0,mask],lw=.8,label=r'$W_t$')ax.plot(u,b,'r--',lw=1,label='Локальные границы ЗПЛ')ax.plot(u,-b,'r--',lw=1)ax.set(xscale='log',xlabel='t (логарифмическая шкала)',title='Броуновская траектория вблизи нуля')ax.legend();plt.show()
7 7. Дополнительные фундаментальные свойства
Эти факты добавлены сверх конспекта и полезны для дальнейших тем курса.
7.1 Масштабная инвариантность
Для \(c>0\) процесс \(\widetilde W_t=c^{-1/2}W_{ct}\) — снова винеровский. Проверка: гауссовость сохраняется, а ковариация равна \(c^{-1}\min(cs,ct)=\min(s,t)\).
7.2 Марковское свойство и мартингал
Для \(s<t\): \(W_t=W_s+(W_t-W_s)\), причём новое приращение независимо от прошлого \(\mathcal F_s\). Поэтому \[\mathbb E[W_t\mid\mathcal F_s]=W_s,\qquad W_t\mid\mathcal F_s\sim\mathcal N(W_s,t-s).\] Кроме того, \(W_t^2-t\) — мартингал, так как \[\mathbb E[W_t^2\mid\mathcal F_s]=W_s^2+(t-s).\]
7.3 Принцип отражения и максимум
Для \(a>0\) и \(T>0\): \[\mathbb P\left(\max_{0\le t\le T}W_t\ge a\right)=2\mathbb P(W_T\ge a)=2\left(1-\Phi\left(\frac a{\sqrt T}\right)\right).\] Следовательно \(\max_{t\le T}W_t\overset d=|W_T|\). Для времени первого достижения \(\tau_a=\inf\{t\ge0:W_t=a\}\): \[\mathbb P(\tau_a\le T)=2\left(1-\Phi\left(\frac a{\sqrt T}\right)\right).\]
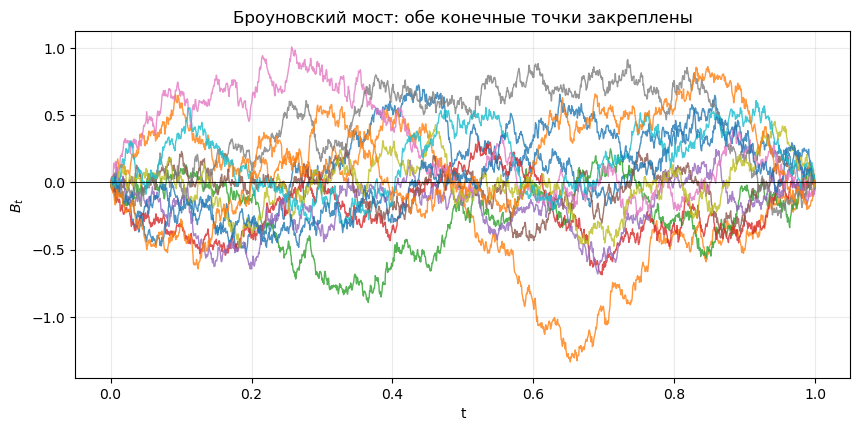
7.4 Броуновский мост
Процесс \(B_t=W_t-tW_1\) на \([0,1]\) имеет \(B_0=B_1=0\) и \[\operatorname{Cov}(B_s,B_t)=\min(s,t)-st.\] Это гауссовский процесс, возникающий как броуновское движение, условленное на \(W_1=0\) (в смысле условного распределения).
Show Python code
# Броуновские мостыT=1;t,W=brownian_paths(T,1600,paths=12,seed=67)B=W-t[None,:]*W[:,-1,None]fig,ax=plt.subplots()ax.plot(t,B.T,alpha=.8,lw=1)ax.axhline(0,color='k',lw=.6)ax.set(xlabel='t',ylabel=r'$B_t$',title='Броуновский мост: обе конечные точки закреплены');plt.show()