Материал лекции: фильтрации, марковские моменты, \(\mathcal F_\tau\), строго марковское свойство винеровского процесса, принцип отражения, первое достижение уровня, совместное распределение максимума и конечного положения, теорема Башелье. Дополнительные результаты и моделирование специально отмечены.
NoteЧто мы хотим понять?
Обычная независимость приращений позволяет «перезапустить» броуновское движение в фиксированный момент \(a\). Можно ли сделать то же самое в случайный момент, определённый наблюдаемой траекторией? Да — если это момент остановки.
Определение (фильтрация). Семейство \(\mathbb F=(\mathcal F_t)_{t\in T}\) под-\(\sigma\)-алгебр \(\mathcal F\) называется фильтрацией, если \[s\le t\implies \mathcal F_s\subseteq\mathcal F_t\subseteq\mathcal F.\]
Адаптированный процесс.\(X=(X_t)\) согласован с \(\mathbb F\), если \(X_t\) измерим относительно \(\mathcal F_t\) для каждого \(t\).
Порожденная \(\sigma\)-алгебра:\(\sigma(\xi)=\{\xi^{-1}(B):B\in\mathcal B(\mathbb R)\}\). Для семейства случайных величин \(\sigma(\xi_\alpha,\alpha\in A)\) — наименьшая \(\sigma\)-алгебра, относительно которой измеримы все \(\xi_\alpha\).
Естественная фильтрация:\[\mathcal F_t^X=\sigma(X_s:s\le t).\] Каждый процесс адаптирован к своей естественной фильтрации.
TipИнтуиция: информация, а не значение
\(\mathcal F_t\) содержит всю информацию, доступную к моменту \(t\). Событие \(\{\sup_{s\le t}W_s>a\}\) известно в момент \(t\), а событие \(\{W_{t+1}>a\}\) в общем случае нет.
1.2 2. Марковские моменты и моменты остановки
Определение (конвенция лекции). Случайное время \(\tau:\Omega\to T\cup\{\infty\}\) называется марковским моментом относительно \(\mathbb F\), если \[\boxed{\{\tau\le t\}\in\mathcal F_t\quad\text{для всех }t\in T.}\] Если дополнительно \(\mathbb P(\tau<\infty)=1\), то в терминологии лекции \(\tau\) называется моментом остановки. Во многих книгах термин «момент остановки» допускает значение \(\infty\) с положительной вероятностью; далее используем конвенцию лекции.
Пример. В дискретном времени для борелевского \(B\): \[\tau_B=\inf\{n\ge1:X_n\in B\},\qquad
\{\tau_B\le n\}=\bigcup_{k=1}^n\{X_k\in B\}\in\mathcal F_n^X.\] Здесь \(\inf\varnothing=\infty\). Напротив, \(\inf\{n\ge1:X_{n+1}\in B\}\)вообще говоря не является марковским моментом: его проверка требует заглянуть на один шаг вперёд.
В дискретном времени условие эквивалентно \(\{\tau=n\}\in\mathcal F_n\) для каждого \(n\) (при индексировании с \(n=1\)).
WarningВажно: зависимость от фильтрации
Одно и то же случайное время может быть моментом остановки относительно одной фильтрации и не быть им относительно другой. Например, при заранее раскрытом будущем информация существенно шире.
Show Python code
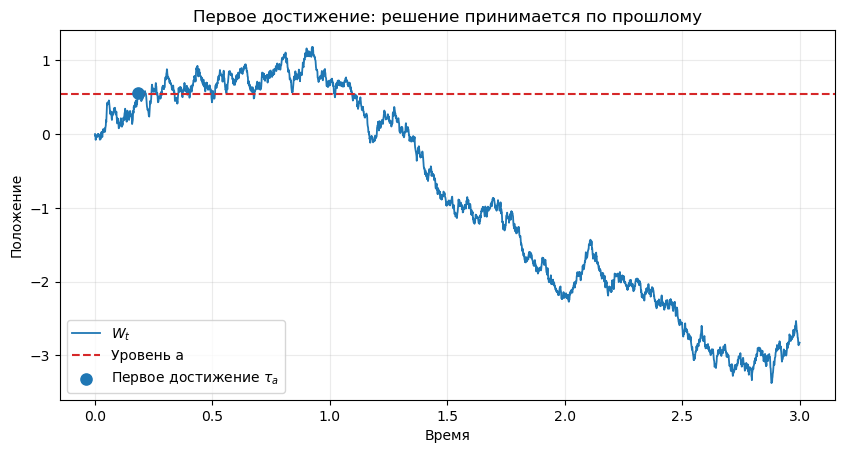
# Иллюстрация: первое достижение уровня определяется прошлым,# а время последнего достижения зависит от будущего.t,w=brownian(n=3000,T=3)a=.55idx=first_crossing(w,a)fig,ax=plt.subplots()ax.plot(t,w,label=r'$W_t$',lw=1.3)ax.axhline(a,color='tab:red',ls='--',label='Уровень a')if idx isnotNone: ax.scatter(t[idx],w[idx],s=65,zorder=5,label=r'Первое достижение $\tau_a$')ax.set(xlabel='Время',ylabel='Положение',title='Первое достижение: решение принимается по прошлому')ax.legend();plt.show()
1.3 3. \(\sigma\)-алгебра остановленного времени \(\mathcal F_\tau\)
Определение:\[\boxed{\mathcal F_\tau=\{A\in\mathcal F:\ A\cap\{\tau\le t\}\in\mathcal F_t\ \forall t\ge0\}.}\] Это события, которые можно распознать, когда часы остановились в момент \(\tau\).
Свойства:\(\mathcal F_\tau\) — \(\sigma\)-алгебра; \(\tau\) измерима относительно \(\mathcal F_\tau\); для детерминированного \(\tau=a\) имеем \(\mathcal F_\tau=\mathcal F_a\).
Дополнительно. Для непрерывного адаптированного процесса \(X\) величина \(X_\tau\) измерима относительно \(\mathcal F_\tau\) (при конечном \(\tau\) и обычных условиях на фильтрацию). Остановленный процесс \(X_{t\wedge\tau}\) хранит траекторию до остановки.
1.4 4. Марковское и строго марковское свойства броуновского движения
Марковское свойство в фиксированный момент. Для любого \(a\ge0\) процесс \[B_t=W_{a+t}-W_a,\quad t\ge0,\] является стандартным винеровским процессом и независим от \(\mathcal F_a^W\).
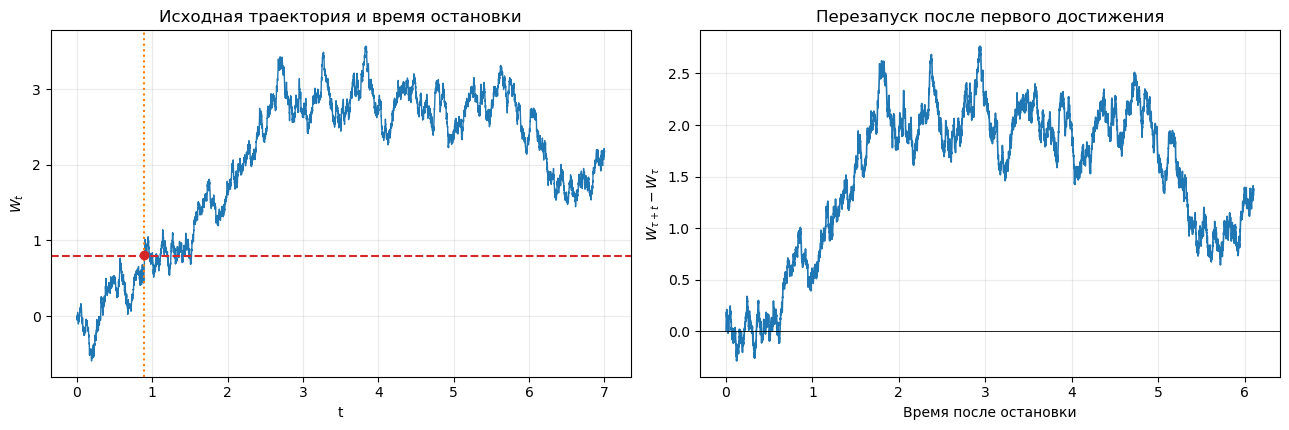
Строго марковское свойство. Если \(\tau<\infty\) почти наверное — момент остановки относительно естественной фильтрации \(W\), то \[\boxed{B_t=W_{\tau+t}-W_\tau,\quad t\ge0}\] — стандартный винеровский процесс, независимый от \(\mathcal F_\tau^W\).
ImportantЧто именно утверждается?
Независимо от того, как долго мы ждали и что происходило до остановки, новые приращения после остановки распределены как новое броуновское движение. При этом сам \(W_\tau\) обычно не независим от \(\tau\).
1.4.1 Вспомогательные факты
Если \(\mathbb Ef(\xi)=\mathbb Ef(\eta)\) для всех ограниченных непрерывных \(f:\mathbb R^m\to\mathbb R\), то \(\xi\overset d=\eta\).
Если \(\mathbb E[f(\xi)\mathbf1_A]=\mathbb Ef(\xi)\mathbb P(A)\) для всех таких \(f\), то \(\xi\) независим от события \(A\).
Для первого утверждения достаточно рассмотреть \(\cos\langle u,x\rangle\) и \(\sin\langle u,x\rangle\) и применить теорему единственности характеристических функций.
1.4.2 Идея доказательства строгого марковского свойства
Шаг 1 (дискретизация времени остановки). Положим \[\tau_n=2^{-n}\lceil 2^n\tau\rceil.\] Тогда \(\tau_n\downarrow\tau\), \(\tau_n\) — марковские моменты и по непрерывности \(W_{\tau_n+t}-W_{\tau_n}\to W_{\tau+t}-W_\tau\) почти наверное для каждого \(t\).
Шаг 2 (суммирование по значениям). Для \(A\in\mathcal F_\tau\), \(f\) ограниченной непрерывной и \(0\le t_1<\cdots<t_m\): \[\begin{aligned}
&\mathbb E\left[f(W_{\tau_n+t_1}-W_{\tau_n},\ldots,W_{\tau_n+t_m}-W_{\tau_n})\mathbf1_A\right]\\
&=\sum_{k\ge0}\mathbb E\left[f(W_{k2^{-n}+t_1}-W_{k2^{-n}},\ldots)\mathbf1_{A\cap\{\tau_n=k2^{-n}\}}\right]\\
&=\mathbb E[f(W_{t_1},\ldots,W_{t_m})]\,\mathbb P(A).
\end{aligned}\] Здесь \(A\cap\{\tau_n=k2^{-n}\}\in\mathcal F_{k2^{-n}}\), поэтому применима независимость будущих приращений от прошлого.
Шаг 3 (предел). Теорема Лебега о мажорируемой сходимости позволяет перейти к пределу под знаком математического ожидания. Получаем нужное тождество для \(\tau\), а значит равенство конечномерных распределений и независимость от \(\mathcal F_\tau\).
NoteТеорема Лебега о мажорируемой сходимости
Если \(\xi_n\to\xi\) почти наверное и \(|\xi_n|\le\eta\) при \(\mathbb E\eta<\infty\), то \(\mathbb E\xi_n\to\mathbb E\xi\) и \(\mathbb E|\xi_n-\xi|\to0\). Здесь мажорантой служит константа \(\|f\|_\infty\).
Show Python code
# Одна траектория: остановка при первом достижении уровня a# и сдвиг будущего к нулю.t,w=brownian(n=7000,T=7)a=.8; j=first_crossing(w,a)fig,axs=plt.subplots(1,2,figsize=(13,4.4))axs[0].plot(t,w,lw=1)axs[0].axhline(a,color='tab:red',ls='--')if j isnotNone: axs[0].axvline(t[j],color='tab:orange',ls=':') axs[0].scatter([t[j]],[w[j]],color='tab:red',zorder=5) axs[1].plot(t[j:]-t[j],w[j:]-w[j],lw=1.2) axs[1].axhline(0,color='black',lw=.6)axs[0].set(title='Исходная траектория и время остановки',xlabel='t',ylabel=r'$W_t$')axs[1].set(title='Перезапуск после первого достижения',xlabel='Время после остановки',ylabel=r'$W_{\tau+t}-W_\tau$')plt.tight_layout();plt.show()
1.5 5. Принцип отражения
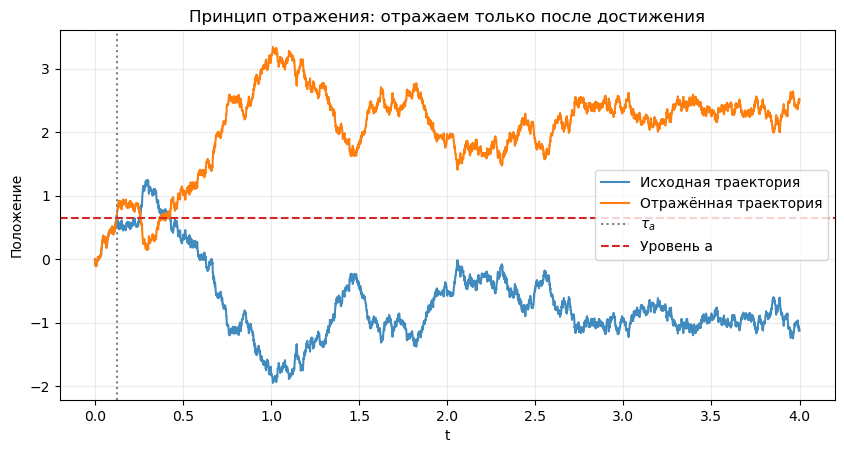
Теорема (принцип отражения). Пусть \(\tau<\infty\) почти наверное — момент остановки. Определим \[\boxed{Z_t=\begin{cases}W_t,&t\le\tau,\\2W_\tau-W_t,&t>\tau.\end{cases}}\] Тогда \(Z\) — стандартный винеровский процесс.
Почему? После \(\tau\) приращения образуют независимое броуновское движение \(B\). Симметрия \(B\overset d=-B\) позволяет заменить его на \(-B\) без изменения распределения полной траектории.
TipГеометрическая интерпретация
Мы оставляем путь до первого достижения уровня \(a\), а весь последующий участок отражаем относительно горизонтальной прямой \(y=a\).
Show Python code
t,w=brownian(n=4000,T=4)a=.65;j=first_crossing(w,a)fig,ax=plt.subplots()ax.plot(t,w,label='Исходная траектория',alpha=.85)if j isnotNone: z=w.copy();z[j:]=2*w[j]-w[j:] ax.plot(t,z,label='Отражённая траектория',lw=1.5) ax.axvline(t[j],color='gray',ls=':',label=r'$\tau_a$') ax.axhline(a,color='tab:red',ls='--',label='Уровень a')ax.set(title='Принцип отражения: отражаем только после достижения',xlabel='t',ylabel='Положение')ax.legend();plt.show()
1.6 6. Первое достижение уровня и максимум
Для \(a>0\) определим \[\tau_a=\inf\{t\ge0:W_t=a\},\qquad M_t=\sup_{0\le s\le t}W_s.\]
Лемма.\(\tau_a\) — марковский момент. Действительно, по непрерывности траекторий \[\{\tau_a\le t\}=\{\sup_{s\le t}W_s\ge a\}=\bigcap_{m\ge1}\bigcup_{q\in\mathbb Q\cap[0,t]}\{W_q>a-1/m\}\in\mathcal F_t^W.\] При \(t=0\) и \(a>0\) событие пусто. Из закона повторного логарифма следует \(\mathbb P(\tau_a<\infty)=1\).
Кроме того, \(M_t\) измерима относительно \(\mathcal F_t^W\) и \[\boxed{\{M_t\ge a\}=\{\tau_a\le t\}.}\]
1.6.1 Совместное распределение \(M_t\) и \(W_t\)
Теорема из лекции. Для \(x,y\ge0\), \(t>0\): \[\boxed{\mathbb P(W_t<y-x,\ M_t\ge y)=\mathbb P(W_t>y+x).}\]
Доказательство. На событии \(\{M_t\ge y\}\) отражаем путь после \(\tau_y\). При этом \(W_t<y-x\) превращается в \(Z_t>y+x\). Поскольку \(Z\) — винеровский процесс и \(Z_t>y+x\) автоматически означает достижение \(y\), получаем равенство.
WarningРавенство по распределению — не равенство траекторий
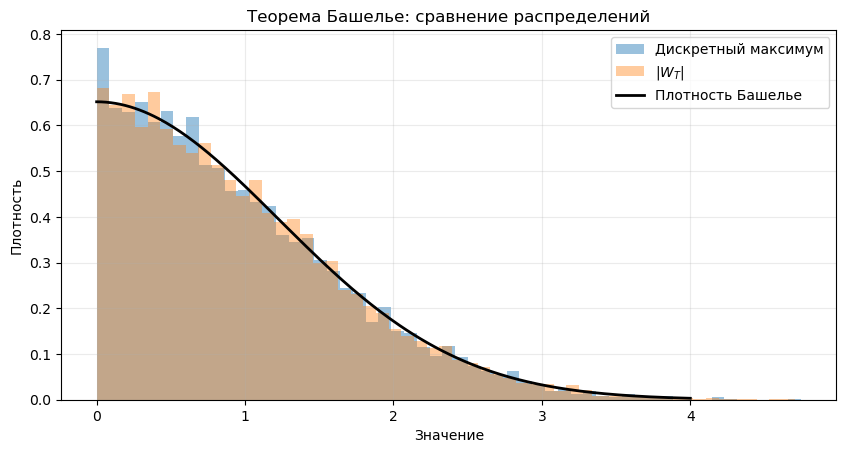
\(M_t\) и \(|W_t|\) имеют одинаковое распределение для каждого фиксированного \(t\), но процессы \((M_t)\) и \((|W_t|)\) не равны по распределению как процессы: \(M_t\) не убывает, а \(|W_t|\) может уменьшаться.
Show Python code
# Эксперимент: максимум дискретной траектории и |W_T|# Дискретизация занижает истинный непрерывный максимум.N=7000;steps=900;T=1.5;dt=T/stepsmx=np.empty(N);end=np.empty(N)for k inrange(N): path=np.r_[0,np.cumsum(rng.normal(scale=np.sqrt(dt),size=steps))] mx[k]=path.max();end[k]=abs(path[-1])x=np.linspace(0,4,250)fig,ax=plt.subplots()ax.hist(mx,bins=55,density=True,alpha=.45,label='Дискретный максимум')ax.hist(end,bins=55,density=True,alpha=.4,label=r'$|W_T|$')ax.plot(x,np.sqrt(2/(np.pi*T))*np.exp(-x*x/(2*T)),color='black',lw=2,label='Плотность Башелье')ax.set(xlabel='Значение',ylabel='Плотность',title='Теорема Башелье: сравнение распределений')ax.legend();plt.show()print('Средние: максимум сетки =',round(mx.mean(),3),', |W_T| =',round(end.mean(),3),', теория =',round(np.sqrt(2*T/np.pi),3))
1.7 7. Дополнение: распределение времени первого достижения
Это следствие принципа отражения, не выписанное явно в исходном конспекте.
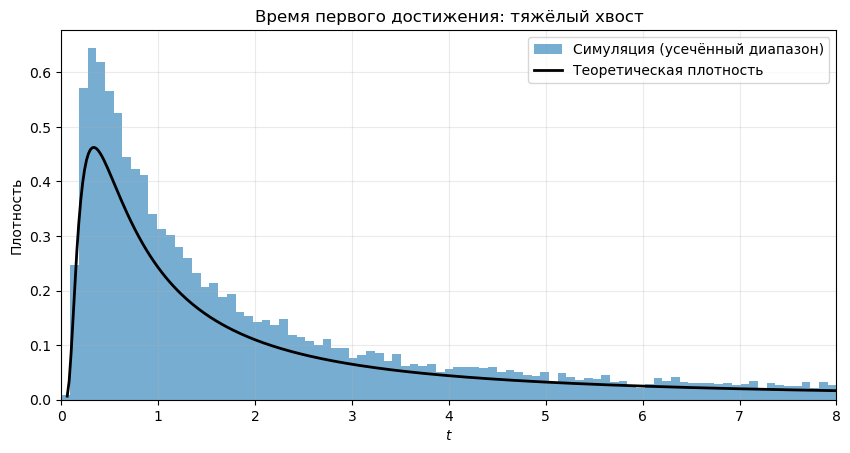
Для \(a>0\), \(t>0\): \[\boxed{\mathbb P(\tau_a\le t)=2\left(1-\Phi\left(\frac a{\sqrt t}\right)\right).}\] Дифференцируя по \(t\), получаем плотность \[\boxed{f_{\tau_a}(t)=\frac{a}{\sqrt{2\pi t^3}}\exp\left(-\frac{a^2}{2t}\right),\quad t>0.}\]
Неожиданный факт:\(\mathbb P(\tau_a<\infty)=1\), но \(\mathbb E\tau_a=\infty\). Плотность имеет тяжёлый хвост порядка \(t^{-3/2}\).
Масштабирование:\(\tau_a\overset d=a^2\tau_1\).
NoteПочему среднее бесконечно?
При \(t\to\infty\) имеем \(f_{\tau_a}(t)\sim a(2\pi)^{-1/2}t^{-3/2}\). Поэтому \(t f_{\tau_a}(t)\) ведёт себя как константа, умноженная на \(t^{-1/2}\), интеграл которой на бесконечности расходится.
Show Python code
# Точное моделирование tau_a по распределению: tau_a = a²/Z², Z~N(0,1)a=1.0samples=a*a/rng.normal(size=25000)**2x=np.linspace(.06,8,400)pdf=a/np.sqrt(2*np.pi*x**3)*np.exp(-a*a/(2*x))fig,ax=plt.subplots()ax.hist(samples,bins=np.linspace(0,8,90),density=True,alpha=.6,label='Симуляция (усечённый диапазон)')ax.plot(x,pdf,lw=2,color='black',label='Теоретическая плотность')ax.set(xlim=(0,8),xlabel=r'$t$',ylabel='Плотность',title='Время первого достижения: тяжёлый хвост')ax.legend();plt.show()print('Медиана:',round(np.median(samples),3),'| 99%-квантиль:',round(np.quantile(samples,.99),2))
Медиана: 2.238 | 99%-квантиль: 6810.11
1.8 8. Дополнение: совместная плотность максимума и конечного положения
Из отражения при \(m\ge\max(0,w)\) получается \[\mathbb P(M_t\le m, W_t\in dw)=\bigl[p_t(w)-p_t(2m-w)\bigr]dw,\] где \(p_t(z)=(2\pi t)^{-1/2}\exp(-z^2/(2t))\). Дифференцирование по \(m\) даёт \[\boxed{f_{M_t,W_t}(m,w)=\frac{2(2m-w)}{\sqrt{2\pi t^3}}\exp\left(-\frac{(2m-w)^2}{2t}\right),\quad m\ge\max(0,w).}\]
1.8.1 Дополнение: барьерные события
Вероятность не достичь верхнего барьера \(a>0\) до \(T\): \[\mathbb P\left(\max_{s\le T}W_s<a\right)=2\Phi(a/\sqrt T)-1.\] Это базовая формула для задач надёжности, достижения порога и барьерных опционов.
1.9 9. Дополнение: дискретизация и броуновский мост между узлами
Симуляция \(W\) на сетке может пропустить пересечение барьера между двумя соседними моментами. Если \(W_{t_i}=x<a\) и \(W_{t_{i+1}}=y<a\), то условная вероятность пересечения уровня \(a\) на этом интервале равна \[\boxed{\mathbb P\left(\sup_{t_i\le s\le t_{i+1}}W_s\ge a\mid W_{t_i}=x,W_{t_{i+1}}=y\right)=\exp\left(-\frac{2(a-x)(a-y)}{\Delta t}\right).}\]
Это формула для броуновского моста, позволяющая корректировать ошибку дискретизации. Если хотя бы одна из конечных точек выше барьера, пересечение гарантировано.
Точно: 0.3173
Только узлы сетки: 0.2851
С поправкой броуновского моста: 0.3147
1.10 10. Дополнение: почему нельзя остановиться «в последний раз»?
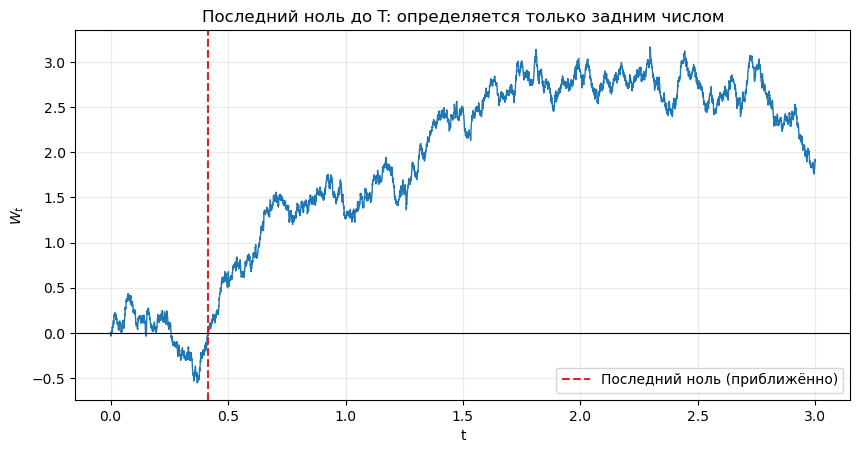
Для фиксированного \(T>0\) рассмотрим \(L=\sup\{s\le T:W_s=0\}\) — последний ноль перед \(T\). Это случайное время зависит от будущего и не является моментом остановки относительно естественной фильтрации: в момент \(t<T\) нельзя знать, вернётся ли траектория к нулю позднее.
Сравните с первым достижением уровня: \(\tau_a\) можно обнаружить в момент его наступления.
Show Python code
t,w=brownian(n=6000,T=3)# Для графика используем приближение последнего нуля по смене знакаcross=np.flatnonzero(w[:-1]*w[1:]<=0)fig,ax=plt.subplots()ax.plot(t,w,lw=1)ax.axhline(0,color='black',lw=.8)iflen(cross): j=cross[-1] ax.axvline(t[j],ls='--',color='tab:red',label='Последний ноль (приближённо)')ax.set(title='Последний ноль до T: определяется только задним числом',xlabel='t',ylabel=r'$W_t$')ax.legend();plt.show()
1.11 11. Дополнение: приложения
NoteФинансы: барьерные опционы
В модели с логарифмической ценой, движущейся как броуновское движение с дрейфом, момент первого достижения ценового барьера определяет активацию или прекращение действия опциона. Принцип отражения лежит в основе явных формул при нулевом дрейфе.
NoteФизика: первое прохождение порога
В моделях диффузии \(\tau_a\) — время, когда частица впервые достигает границы. Плотность первого достижения и её тяжёлый хвост объясняют высокую изменчивость времени ожидания.
NoteМашинное обучение и последовательный анализ
Пороговые правила остановки встречаются в последовательном тестировании гипотез, мониторинге изменений и online-алгоритмах. Важно отличать корректную остановку по доступным данным от выбора момента задним числом.
1.12 13. Краткая карта результатов
Понятие
Главный результат
Фильтрация
\(\mathcal F_s\subseteq\mathcal F_t\) при \(s\le t\)
Марковский момент
\(\{\tau\le t\}\in\mathcal F_t\)
Информация до остановки
\(\mathcal F_\tau\)
Строго марковское свойство
\(W_{\tau+t}-W_\tau\) — новый независимый винеровский процесс
Отражение
\(Z_t=W_t\) до \(\tau\), \(Z_t=2W_\tau-W_t\) после